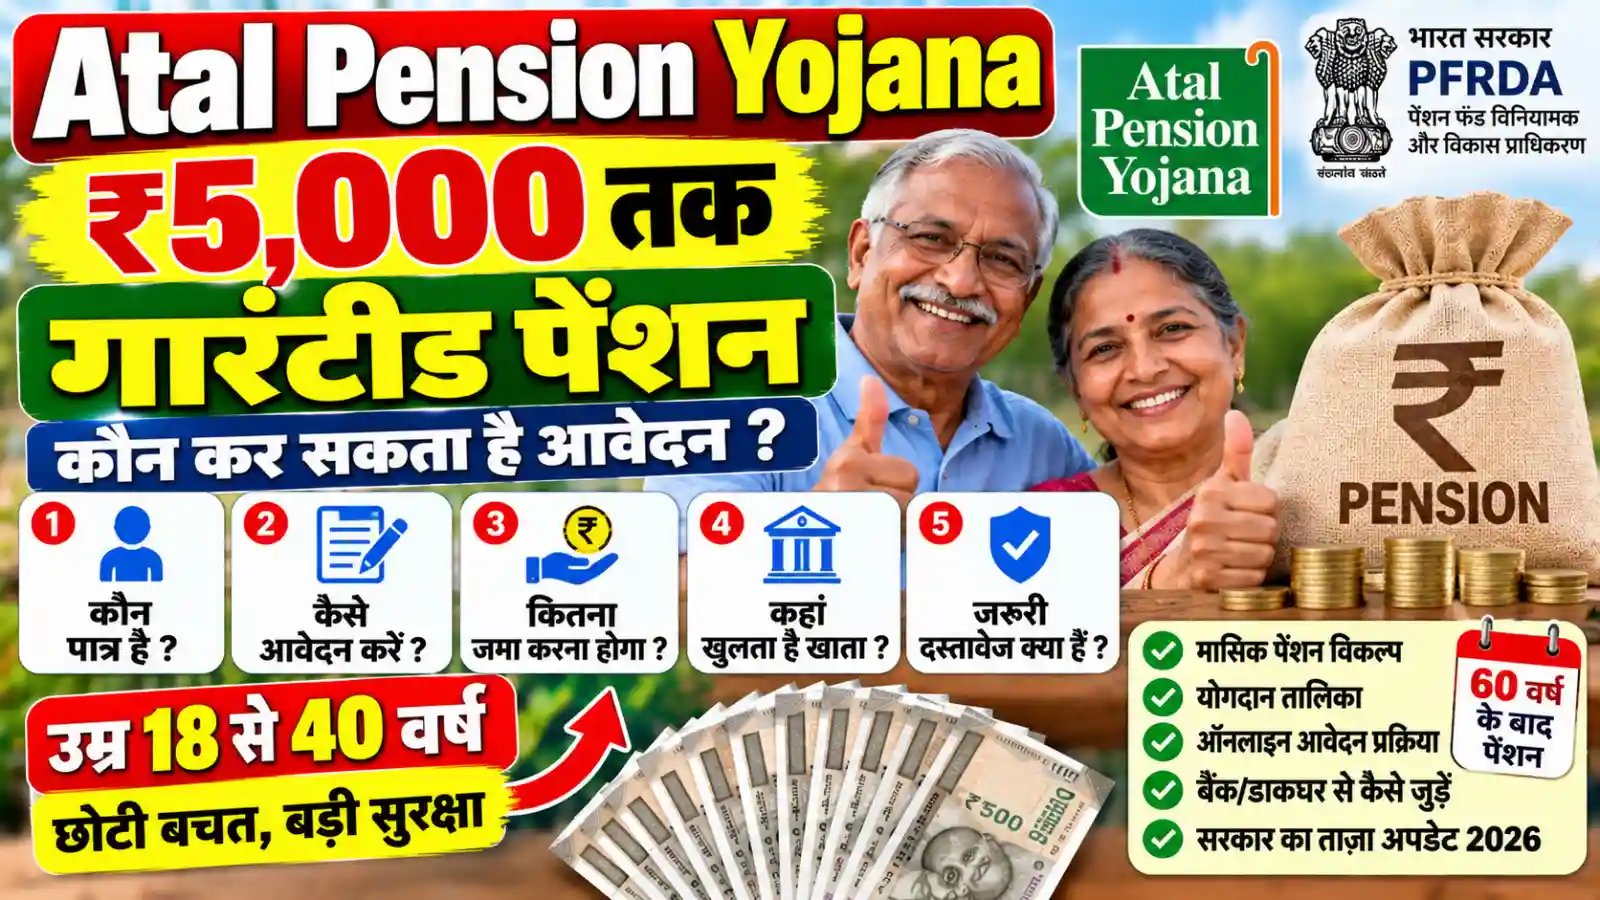
नमस्कार दोस्तों, बुढ़ापे में हर महीने एक तय पेंशन मिलती रहे, इसके लिए समय रहते छोटी-छोटी बचत शुरू करना काफी काम की बात होती है। इसी उद्देश्य से केंद्र सरकार ने अटल पेंशन योजना यानी APY शुरू की थी, जिसमें 60 वर्ष की उम्र के बाद ₹1,000 से ₹5,000 तक की न्यूनतम गारंटीड मासिक पेंशन का विकल्प मिलता है।
अच्छी बात यह है कि इस योजना को सिर्फ उसी तक सीमित नहीं रखा गया है जो किसी खास नौकरी में हो। 2026 में भी यह योजना जारी है और सरकार ने इसे वित्त वर्ष 2030-31 तक जारी रखने को मंजूरी दी है। लेकिन इसमें शामिल होने के लिए उम्र, आयकर स्थिति और बचत खाते से जुड़ी कुछ जरूरी शर्तें हैं, जिन्हें आवेदन से पहले समझ लेना चाहिए।
Atal Pension Yojana 2026 की मुख्य जानकारी
| जानकारी | विवरण |
|---|---|
| योजना | Atal Pension Yojana |
| शुरुआत | 1 जून 2015 |
| संचालन | PFRDA |
| प्रवेश आयु | 18 से 40 वर्ष |
| न्यूनतम पेंशन | ₹1,000 प्रति माह |
| अधिकतम पेंशन | ₹5,000 प्रति माह |
| पेंशन शुरू | 60 वर्ष की उम्र के बाद |
| योगदान | मासिक, तिमाही या छमाही |
| खाता | बैंक या डाकघर का बचत खाता |
| नई सदस्यता में आयकरदाता | पात्र नहीं |
| योजना जारी | 2030-31 तक स्वीकृत |
APY की शुरुआत 1 जून 2015 से हुई थी और इसे Pension Fund Regulatory and Development Authority यानी PFRDA संचालित करता है। योजना बैंक और डाकघर दोनों के माध्यम से उपलब्ध है।
Atal Pension Yojana में कितनी पेंशन मिलती है?
यहां सबसे पहले पेंशन के पांच विकल्प समझिए।
₹1,000, ₹2,000, ₹3,000, ₹4,000 और ₹5,000 प्रति माह।
आप 가입 करते समय इनमें से एक पेंशन स्लैब चुनते हैं। अगर आप निर्धारित योगदान नियमित रूप से करते रहते हैं, तो 60 वर्ष की उम्र के बाद चुने गए स्लैब के अनुसार सरकार की न्यूनतम गारंटीड पेंशन मिलती है।
ध्यान देने वाली बात यह है कि ₹5,000 योजना की अधिकतम न्यूनतम-गारंटीड मासिक पेंशन है। इसे इससे ज्यादा पेंशन की गारंटी नहीं समझना चाहिए।
कौन Atal Pension Yojana में जुड़ सकता है?
दोस्तों, APY में प्रवेश के लिए सबसे अहम शर्त उम्र है।
आवेदन करने वाले की उम्र 18 साल से कम नहीं और 40 साल से ज्यादा नहीं होनी चाहिए। उसके पास बैंक या डाकघर में बचत खाता होना चाहिए। इसके अलावा 1 अक्टूबर 2022 से जो व्यक्ति आयकरदाता है या पहले आयकरदाता रहा है, वह नया APY खाता नहीं खोल सकता।
इसका मतलब यह भी है कि केवल “मेरी उम्र 18 से 40 साल है” जान लेना पर्याप्त नहीं है। आयकर संबंधी पात्रता भी देखनी होगी।
18 साल की उम्र में कितना योगदान करना होगा?
अब सवाल सबसे काम का है—हर महीने कितना पैसा जमा करना पड़ेगा?
PFRDA के आधिकारिक APY विवरण के अनुसार योगदान की राशि आपकी प्रवेश आयु और चुनी गई पेंशन पर निर्भर करती है। उदाहरण के लिए 18 साल की उम्र में ₹1,000 मासिक पेंशन के लिए योगदान ₹42 प्रति माह है, जबकि ₹5,000 मासिक पेंशन के लिए ₹210 प्रति माह है।
यानी उम्र कम होने पर लंबे समय तक योगदान करने का मौका मिलता है और चुनी गई पेंशन के हिसाब से जरूरी योगदान भी कम रहता है।
40 साल की उम्र में कितना योगदान देना होगा?
यही जगह पर उम्र का असर साफ दिखाई देता है।
PFRDA के आधिकारिक आंकड़ों के अनुसार 40 वर्ष की उम्र में ₹1,000 मासिक पेंशन के लिए ₹291 प्रति माह और ₹5,000 मासिक पेंशन के लिए ₹1,454 प्रति माह योगदान है।
यानी एक ही ₹5,000 पेंशन विकल्प चुनने पर 18 साल की उम्र में और 40 साल की उम्र में योगदान में काफी अंतर है।
इसलिए APY में जल्दी जुड़ने का फायदा मुख्य रूप से लंबे contribution period और कम निर्धारित contribution में दिखाई देता है।
योगदान किस तरह कटता है?
APY में केवल monthly contribution ही जरूरी नहीं है। PFRDA के अनुसार subscriber मासिक, तिमाही या छमाही आधार पर contribution चुन सकता है।
यह राशि आपके savings bank account या post office savings bank account से auto-debit के जरिए काटी जाती है।
यानी जिस frequency को आपने चुना है, उसी के अनुसार खाते में पर्याप्त balance रखना जरूरी है।
अगर योगदान समय पर नहीं हुआ तो क्या होगा?
यह भी समझना जरूरी है कि APY में contribution automatic होने के बावजूद खाते में पैसा होना आपकी जिम्मेदारी है।
अगर निर्धारित समय पर पर्याप्त balance नहीं है तो auto-debit नहीं हो पाएगा और contribution में देरी हो सकती है। इसलिए जिस खाते से APY की रकम कटती है, उसमें समय पर पर्याप्त राशि रखना जरूरी है। PFRDA की FAQ में contribution collection को auto-debit आधारित बताया गया है।
60 साल के बाद सिर्फ आपको ही पेंशन मिलेगी?
नहीं।
यही APY की खास बातों में से एक है।
Subscriber के 60 वर्ष की उम्र के बाद चुनी गई न्यूनतम गारंटीड पेंशन मिलती है। Subscriber की मृत्यु के बाद पति या पत्नी को वही पेंशन जीवनभर मिलती है। इसके बाद subscriber और spouse दोनों की मृत्यु होने पर nominee को निर्धारित pension wealth लौटाई जाती है।
इस वजह से APY को केवल “मेरी retirement pension” के रूप में देखना पूरी तस्वीर नहीं है। इसमें spouse और nominee के लिए भी अलग प्रावधान हैं।
परिवार को कितना पैसा वापस मिल सकता है?
PFRDA की आधिकारिक FAQ में चुने गए pension slab के आधार पर indicative pension wealth भी बताई गई है।
| न्यूनतम गारंटीड पेंशन | Indicative corpus |
|---|---|
| ₹1,000 प्रति माह | ₹1.70 लाख |
| ₹2,000 प्रति माह | ₹3.40 लाख |
| ₹3,000 प्रति माह | ₹5.10 लाख |
| ₹4,000 प्रति माह | ₹6.80 लाख |
| ₹5,000 प्रति माह | ₹8.50 लाख |
ये राशि spouse की मृत्यु के बाद nominee को मिलने वाली pension wealth के संदर्भ में दी गई indicative figures हैं।
Atal Pension Yojana में ऑनलाइन कैसे जुड़ें?
दोस्तों, इसके लिए बैंक शाखा या डाकघर जाना ही एकमात्र रास्ता नहीं है।
PFRDA के अनुसार e-APY के जरिए eligible व्यक्ति online onboarding कर सकता है। इसके अलावा bank और post office में APY registration form भरकर भी खाता खोला जा सकता है।
Online प्रक्रिया में Aadhaar आधारित जानकारी fetch करके e-sign के जरिए registration पूरा किया जा सकता है। यह सुविधा end-to-end digital onboarding के लिए दी गई है।
APY खोलने के लिए कौन-कौन सी जानकारी चाहिए?
बैंक या डाकघर के माध्यम से registration करते समय subscriber की basic details, pension slab, contribution frequency और nomination से जुड़ी जानकारी देनी होती है। PFRDA की brochure के अनुसार nomination और spouse details देना जरूरी है।
Online onboarding में Aadhaar आधारित जानकारी का भी इस्तेमाल किया जा सकता है।
इसलिए आवेदन से पहले bank account, Aadhaar और family/nominee से जुड़ी जानकारी तैयार रखना आसान रहेगा।
क्या सरकारी नौकरी करने वाला व्यक्ति APY ले सकता है?
हां, केवल unorganised sector में काम करना जरूरी नहीं है।
PFRDA की FAQ के अनुसार पात्र शर्तें पूरी करने वाला कोई भी भारतीय नागरिक, उसकी employment status की परवाह किए बिना, APY ले सकता है। यहां तक कि existing NPS subscriber भी basic eligibility पूरी होने पर APY ले सकता है।
हालांकि 1 अक्टूबर 2022 से नया APY account खोलने के लिए income-tax payer वाली शर्त लागू है।
क्या पति और पत्नी दोनों APY ले सकते हैं?
हां, पात्रता पूरी करने पर परिवार के एक से अधिक सदस्य अपने-अपने नाम से APY ले सकते हैं।
PFRDA की brochure में 18 से 40 वर्ष की उम्र वाले eligible family members के अलग-अलग APY subscriber बनने की बात दी गई है।
यानी पति-पत्नी दोनों पात्र हों तो दोनों के नाम से अलग APY account होना संभव है।
बीच में योजना बंद करनी हो तो?
यहां भी नियम जानना जरूरी है।
PFRDA के अनुसार 60 वर्ष से पहले voluntary exit की अनुमति है। ऐसी स्थिति में subscriber को उसके द्वारा किए गए contributions और उन पर accrued income वापस मिलती है, जिसमें applicable account maintenance charges की कटौती होती है।
लेकिन 60 वर्ष तक जारी रखने पर APY के तीनों guaranteed benefits मिलते हैं। इसलिए बीच में exit करने से पहले पूरी स्थिति समझना जरूरी है।
Subscriber की 60 साल से पहले मृत्यु हो जाए तो?
दोस्तों, यह जानकारी परिवार के लिए बहुत महत्वपूर्ण है।
अगर subscriber की मृत्यु 60 वर्ष से पहले हो जाती है, तो spouse के पास APY account को जारी रखते हुए शेष अवधि तक contribution करने का विकल्प है। ऐसी स्थिति में spouse को बाद में pension मिल सकती है।
दूसरा विकल्प accumulated corpus को spouse या nominee को लौटाने से जुड़ा है। अविवाहित subscriber की स्थिति में corpus nominee को दिया जाता है।
यानी ऐसी परिस्थिति के लिए APY में परिवार के लिए अलग व्यवस्था मौजूद है।
क्या APY में Pension Amount बदला जा सकता है?
अगर किसी subscriber ने शुरू में एक pension slab चुना है तो बाद में उसे बदलने का विकल्प भी उपलब्ध है।
PFRDA की FAQ के अनुसार subscriber opted pension amount को upgrade या downgrade कर सकता है और pension amount बदलने के लिए साल में एक बार window उपलब्ध है।
हालांकि pension बदलने पर contribution amount भी बदल सकता है।
APY पर Tax Benefit मिलता है?
PFRDA की FAQ के अनुसार APY पर NPS के समान tax benefits उपलब्ध हैं, जो संबंधित income-tax provisions के अनुसार लागू होते हैं। नए tax regime में लागू प्रावधानों को अलग से देखना चाहिए।
इसलिए tax benefit के बारे में फैसला लेते समय अपनी लागू tax regime और मौजूदा आयकर नियम देखना जरूरी है।
2026 में Atal Pension Yojana कितनी बड़ी है?
यह योजना अब छोटी बचत वाली सीमित योजना नहीं रह गई है।
PFRDA के 20 सितंबर 2026 तक के dashboard के अनुसार APY में करीब 7.98 करोड़ active subscribers और करीब ₹58,531 करोड़ AUM दर्ज है।
वहीं जनवरी 2026 में केंद्र सरकार ने APY को 2030-31 तक जारी रखने के साथ promotional और developmental support तथा gap funding को भी आगे बढ़ाने की मंजूरी दी थी।
APY लेने से पहले इन बातों को जरूर समझें
यह योजना retirement के लिए है, इसलिए सिर्फ “₹5,000 पेंशन” देखकर निर्णय लेना ठीक नहीं है।
आपकी entry age, चुनी गई pension slab और contribution frequency के आधार पर योगदान तय होता है। 18 साल और 40 साल की उम्र में ₹5,000 pension के लिए contribution एक जैसा नहीं है।
इसके साथ यह भी ध्यान रखें कि ₹5,000 आज की कीमत के हिसाब से एक तय मासिक pension है। इसलिए योजना को long-term retirement security के एक हिस्से के रूप में समझना ज्यादा सही है।
कौन लोग खास तौर पर ध्यान दें?
अगर आप 18 से 40 वर्ष के बीच हैं, पात्र income-tax condition पूरी करते हैं और आपके पास savings account है, तो APY आपके retirement planning के विकल्पों में शामिल हो सकती है।
खासकर कम उम्र में प्रवेश करने पर निर्धारित contribution अपेक्षाकृत कम होता है। PFRDA की आधिकारिक सामग्री भी जल्दी जुड़ने पर कम contribution की बात बताती है।
निष्कर्ष
तो दोस्तों, Atal Pension Yojana 2026 में भी उपलब्ध एक सरकारी गारंटीड pension scheme है, जिसमें 60 वर्ष की उम्र के बाद ₹1,000 से ₹5,000 तक की न्यूनतम मासिक पेंशन का विकल्प मिलता है। इसके साथ subscriber के बाद spouse को वही pension और बाद में nominee को pension wealth लौटाने का प्रावधान है।
APY में कितना योगदान करना होगा, यह आपकी उम्र और चुनी गई pension पर निर्भर करता है। 18 साल की उम्र में ₹5,000 pension के लिए ₹210 प्रति माह से शुरुआत होती है, जबकि 40 साल पर यही विकल्प ₹1,454 प्रति माह का है।
सरकार ने 2026 में इस योजना को 2030-31 तक जारी रखने को मंजूरी भी दी है, इसलिए पात्र व्यक्ति इसके नियमों को समझकर बैंक, डाकघर या उपलब्ध e-APY सुविधा के जरिए जुड़ सकता है।
अक्सर पूछे जाने वाले सवाल
Atal Pension Yojana में कितनी पेंशन मिलती है?
APY में 60 वर्ष की उम्र के बाद ₹1,000, ₹2,000, ₹3,000, ₹4,000 या ₹5,000 प्रति माह की न्यूनतम गारंटीड पेंशन का विकल्प मिलता है।
Atal Pension Yojana में कौन शामिल हो सकता है?
18 से 40 वर्ष की उम्र वाला भारतीय नागरिक, जिसके पास savings bank account या post office savings bank account हो और जो नई सदस्यता के लिए लागू income-tax payer restriction के दायरे में न आता हो, APY में शामिल हो सकता है।
18 साल की उम्र में ₹5,000 पेंशन के लिए कितना जमा करना होगा?
PFRDA की आधिकारिक contribution table के अनुसार 18 वर्ष की उम्र में ₹5,000 मासिक pension slab के लिए ₹210 प्रति माह contribution है।
क्या 40 साल की उम्र में भी APY शुरू कर सकते हैं?
हां। APY में अधिकतम joining age 40 वर्ष है। PFRDA के अनुसार 40 वर्ष पर ₹5,000 monthly pension slab के लिए contribution ₹1,454 प्रति माह है।
क्या 60 साल से पहले APY बंद कर सकते हैं?
हां, voluntary exit की अनुमति है। ऐसी स्थिति में subscriber को उसके contributions और उन पर accrued income वापस मिलती है, applicable charges काटकर।